Начиная с первого дня осени 2026 года заказчики обязаны уведомлять Социальный фонд о том, включили ли они в гражданско-правовой договор пункт про страховые взносы на травматизм. Основание — Федеральный закон № 29-ФЗ, подписанный 20.02.2026. Этим документом в статью 11 закона № 27-ФЗ от 01.04.1996 добавлен подпункт 5.1.
Суть нововведения
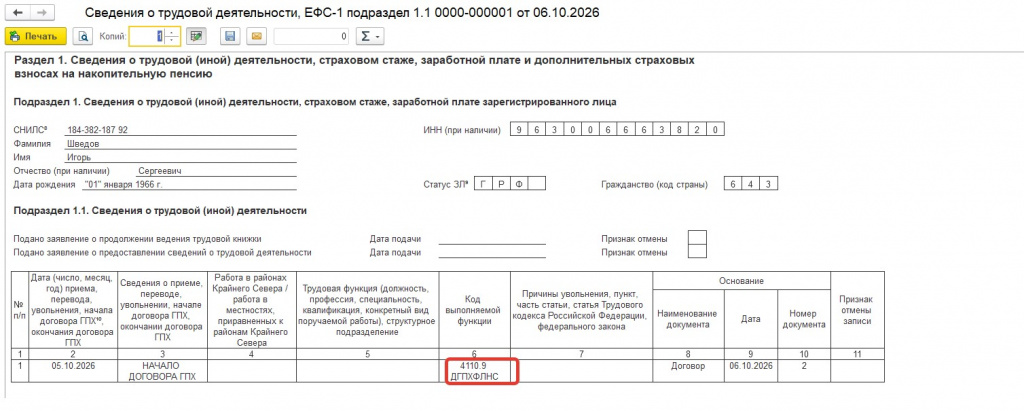
Саму обязанность отчитываться по подразделу 1.1 раздела 1 ЕФС-1 при старте и завершении договора ГПХ никто не отменил — срок остался прежним: не позже следующего рабочего дня. Изменилось другое: графа 6 теперь требует дополнительной информации. В ней надо отразить, лежит ли на заказчике обязанность перечислять взносы на страхование от несчастных случаев и профзаболеваний.
Перечень кодов для заполнения графы 6 закреплён приказом СФР № 1462 от 17.11.2025. Эти обозначения применялись и до нововведения, однако именно с сентября 2026 года на законодательном уровне появилось требование информировать фонд о наличии соответствующего условия в договоре.
Принцип выбора кода
Ключевой момент: ориентироваться нужно не на специфику выполняемых работ, а на содержание договора — прописана ли в нём обязанность заказчика уплачивать взносы на травматизм.
- Условие об уплате взносов в договоре присутствует → применяем ДГПХФЛНС (работы, услуги) либо ДАВТФЛНС (авторский заказ).
- Условия нет → используем ДГПХ или ДАВТ соответственно.
Автоматически подставлять ДГПХ ко всем договорам ГПХ нельзя — каждый раз сверяйтесь с текстом документа.
Что происходит в ЗУП 3.1
Программа сама проставляет нужные значения — ДГПХ, ДГПХФЛНС, ДАВТ или ДАВТФЛНС. На итоговый код в подразделе 1.1 ЕФС-1 влияют два фактора:
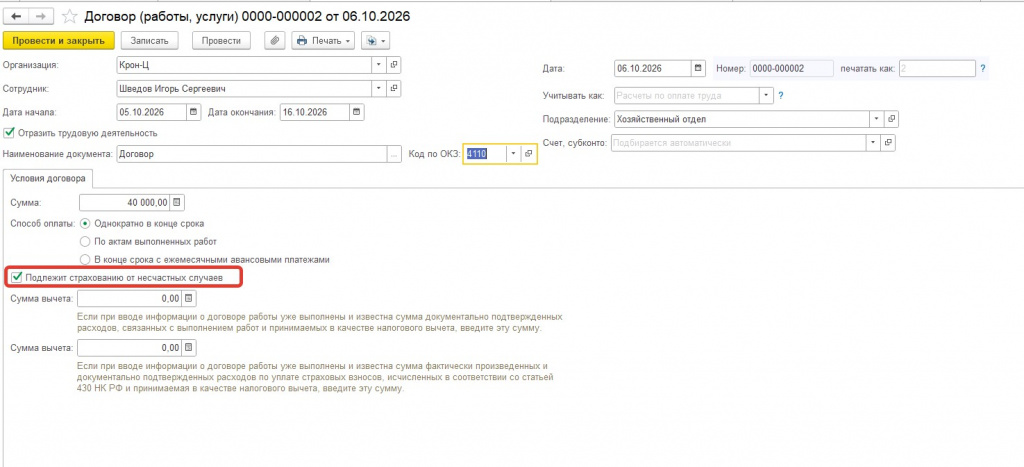
- Вид документа: «Договор (работы, услуги)» либо «Договор авторского заказа» (путь: Зарплата – Договоры (в т.ч. авторские)).
- Наличие отметки «Подлежит страхованию от несчастных случаев».
Если флажок установлен, отчёт получит код ДГПХФЛНС или ДАВТФЛНС.